
Plat.AI
Plat.AI · マーケティング
Plat.AI はノーコード予測分析と融資業務システムを一つにまとめた製品だ。与信チームはリスクモデルを構築し、申込者を採点し、審査の判断を自動化できる。
Plat.AI について
About
Plat.AI とは
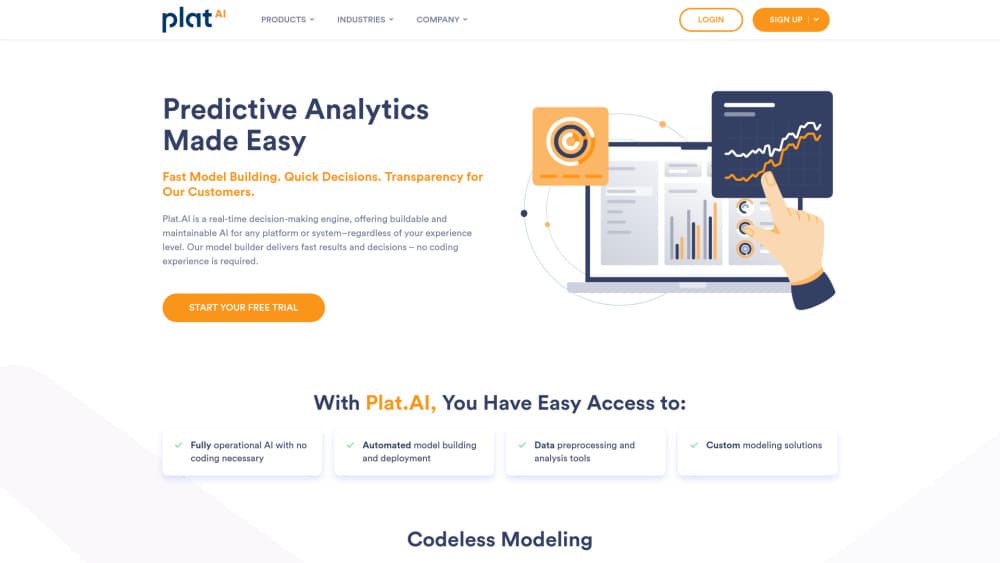
Plat.AI はデータ分析とモデリングを手がける企業で、同じ屋根の下に二つの製品を持つ。一つはコードを書かずに使える予測モデル構築のプラットフォーム。データセットをアップロードし、予測したい項目を選ぶと、複数のモデルを学習させて精度順に並べ、最良のものをリアルタイム採点用のエンドポイントとして公開する。
もう一つが Plat LOS で、住宅リフォーム融資に特化した融資業務システムだ。申込受付、自動与信審査、必要書類の管理、資金の実行までを担い、銀行、貸金業者、施工業者が使う。二つの製品は連携できるが、それぞれ単独でも動く。
制約は機能と同じくらい重要だ。Plat.AI が狙うのは与信、リスク、融資業務であり、汎用チャットやコンテンツ作成ではない。料金は営業との商談で決まり、融資システムは利用者が審査用語を理解している前提で作られている。
導入の流れ
- Plat.AI のポータルでアカウントを作り、モデル構築の製品を選ぶ。
- CSV をアップロードするかデータを接続し、予測したい列を指定する。
- 学習済みのモデルを確認し、精度を比べてから一つを選んでデプロイする。
- エンドポイントの情報を自社システムに貼り、テストリクエストを送る。
- 融資側はデモを申し込む。Plat LOS は製品と与信ルールに合わせて設定するためだ。
AIツール情報
Plat.AIの料金、対応プラットフォーム、性能を簡単に確認できます。
こんな人におすすめ
このツールが最も力を発揮するユーザー、タスク、シーン。
ユーザー
- 銀行や金融会社の与信・リスク担当者:過去の融資実績をスコアリングモデルに変えられる。データサイエンティストの採用は不要だが、過去の結果が正しくラベル付けされている必要がある。
- 少人数の融資チーム:Plat LOS は申込から審査、書類、実行までを一か所に集める。三つのツールをつなぎ合わせる手間が消える。
- 統計の基礎があるデータアナリスト:目的変数や偽陽性の意味は前提にされるが、Python を書ける必要はない。
タスク
- 過去の融資データから与信スコアリングを組む:複数のアルゴリズムを試し、それぞれの精度を並べてくれるので、採用前に比較できる。
- 与信判断の自動化:ルールとモデルのスコアを組み合わせて承認、否決、保留を決め、判断の根拠を監査ログに残す。
- 延滞や債務不履行の予測:予測は 1 秒未満で返る。申込フォームの中で呼び出しても間に合う速度だ。
シーン
- 屋根、空調、太陽光の販売店頭での分割払い:施工業者が申込を送り、顧客がまだその場にいるうちに結果が出る。
- 審査用の表計算の置き換え:金利、必要書類、契約書を共有フォルダではなく一つの記録にまとめる。
- データチームを雇う前にアイデアを試す:14 日間、1 万リクエストの試用で、手持ちのデータが役に立つモデルになるか判断できる。
主な機能
コードを書かないモデル構築
データの読み込み、目的変数の設定、学習までを画面が導き、出来上がったモデルを順位付けする。コードもハイパーパラメータの手調整も要らない。きれいな履歴データと明確な問いがあれば、表計算から動くモデルまでの距離はかなり縮む。
API によるリアルタイム採点
デプロイしたモデルはエンドポイントを公開し、Plat.AI によれば 1 秒未満で予測を返す。この速さがあるからこそ申込の流れに組み込める。応答が遅れれば、そのまま離脱になる世界だ。既存システムはエンドポイントを呼ぶだけで済み、基幹側を入れ替える必要はない。
モデルの監視と説明
前四半期に機能したモデルが、次の四半期にずれることはある。Plat.AI はデプロイ後の性能を追跡し、どの入力項目が予測を押し上げ、あるいは押し下げたかを示す。否決された申込者が理由を尋ねたとき、リスク委員会が承認前に根拠を求めたときに効く。
受託モデリング
セルフサービスでは足りない場合、Plat.AI のデータサイエンティストが機械学習と深層学習でモデルを作る。特殊な課題や人手の足りないチームに向く。期間は延び、費用も上がる。
設定可能なルールによる自動審査
Plat LOS は独自ルールとモデル出力を組み合わせ、承認、否決、人による確認への回付を決める。閾値、商品ルール、承認経路は貸し手が決めるので、方針変更のたびにコードを出す必要はない。判断は根拠データとともに記録される。
価格の即時再計算
物件価値や融資額が変われば、システムはその場で合成 Loan-to-Value、実質年率、返済予定表、リスク区分を計算し直す。顧客が工事の範囲を変えるたびに、担当者が見積を手で作り直す作業がなくなる。
信用情報機関への報告とデータ保護
システムは毎晩 Metro 2 形式の信用情報ファイルを生成し、API か SFTP で送信して配信記録を保存する。社会保障番号や銀行口座といった個人情報は、管理者以外には画面でもログでもデータベースでも伏せ字になる。
メリットとデメリット
メリット
- コードなしのモデル構築で、機械学習エンジニアへの依存が減る。人数の少ないリスク部門ほど効く。
- 予測は 1 秒未満で返り、申込をその場で処理する流れに向く。
- Plat LOS は申込、審査、書類、実行、信用情報機関への報告まで融資の全工程を覆う。
- 役割ごとの個人情報マスクと監査ログは、融資系ソフトが後回しにしがちな準拠対応を支える。
デメリット
- 価格表が公開されていない。予算づくりは営業との商談から始まり、購買が遅れ、比較もしにくい。
- 設計上、守備範囲は狭い。与信、リスク、融資の外ではほとんど役に立たない。
- Plat LOS の設定には手間がかかる。製品とルールが正しく動くまで、ベンダーと数週間かけて詰める覚悟が要る。
よくある質問
予測モデルを構築・配備するノーコードのプラットフォームと、住宅リフォーム融資向けの融資業務システムを販売している。どちらも与信判断、リスク評価、融資業務を軸にしている。
関連コンテンツ
Plat.AIに関連するツール、スキル、記事を探す。
Plat.AIの代替ツール

ngram 2.0
ngram · 動画 · マーケティングngram 2.0はチーム向けのAI動画生成ツールだ。プロンプト、画面録画、製品URLのいずれかから、ナレーション付きのAI解説動画、製品デモ、AIアバター動画を作れる。生成後も全シーンを編集できる。

shippedit.me
Krawlup · マーケティング · ビジネスshippedit.me は現在 Krawlup へ転送される。SEO、AEO、表示速度を毎週監査し、修正内容を MCP 経由で AI コーディングエージェントに渡すウェブプラットフォームだ。

MePersona
MePersona, Inc. · ライティング · 生産性向上 · マーケティングMePersonaはクリエイター向けのAI統合受信箱だ。あなたの話し方を学習し、12プラットフォームに届くファンメッセージの返信を下書きして、承認したものだけを送る。