
Copperlane
Copperlane · Business
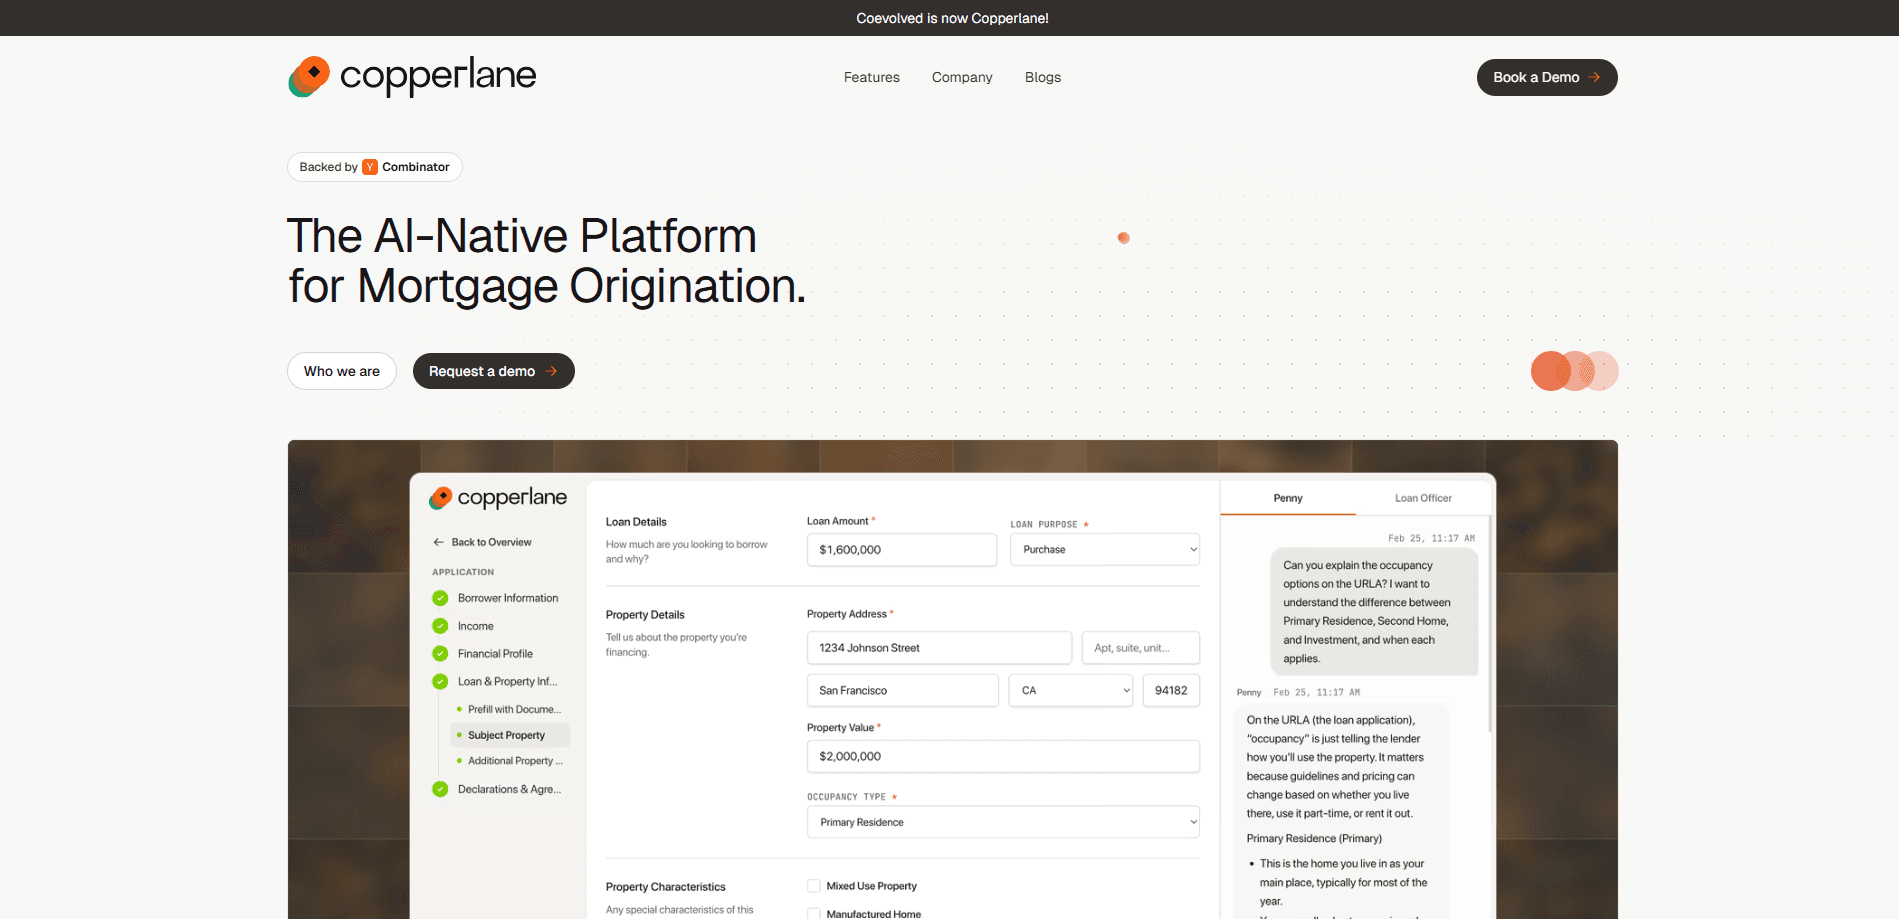
Copperlane ist eine KI-Plattform für die Hypothekenabwicklung, die für Kreditgeber, Kreditberater und die Kreditnehmer gebaut wurde, die sie betreuen. Das Kernprodukt heißt Penny, ein KI-Assistent für Hypothekenberater, der Antragsunterlagen liest, fehlende oder ungewöhnliche Punkte erkennt und Kreditnehmern die richtigen Fragen stellt, bevor eine Akte überhaupt bei der Risikoprüfung landet. Die Plattform sitzt zwischen Kreditnehmer und Kreditberater und macht aus verstreuten E-Mails und wiederholten Nachfragen eine strukturierte, nachvollziehbare Akte.
Über Copperlane
Was ist Copperlane
Copperlane ist ein Softwareunternehmen, das die manuelle Arbeit aus dem Hypothekengeschäft entfernen will. Es ist ein Koordinationsproblem. Der größte Teil einer Hypothekenakte hängt im Warten fest, nicht in der Rechnung: Jemand wartet auf einen Kontoauszug, ein Kreditberater jagt einer Unterschrift hinterher, und der Kreditnehmer weiß nicht, wo das Verfahren steht. Die Antwort von Copperlane heißt Penny, ein Assistent für Hypothekenberater, der dieses Hin und Her automatisch abwickelt.
Die Plattform verbindet einen KI-nativen Dokumentenablauf mit einem Aufbau, bei dem ein Mensch jeden Schritt kontrolliert. Penny sammelt Dateien, prüft komplexe Dokumente und markiert Probleme, die ein Risikoprüfer normalerweise finden würde, und übergibt dann eine verdichtete Empfehlung an einen echten Kreditberater, der die endgültige Entscheidung trifft. Laut Copperlane kann dieser Prüfschritt einen manuellen Vorgang von vier Stunden auf Minuten verkürzen.
Die größte Einschränkung ist die Zielgruppe. Copperlane verkauft an Kreditgeber und Hypothekenteams, nicht an einzelne Hauskäufer, die nach einem Kredit suchen. Keine Selbstregistrierung. Keine öffentliche Preisliste. Keine Verbraucher-App. Ein normaler Kreditnehmer kann sie nicht einfach herunterladen und einen Antrag stellen.
Erste Schritte
- Buchen Sie eine Demo beim Copperlane-Team und beschreiben Sie, wie Ihre Kreditpipeline heute die Aufnahme und Prüfung von Dokumenten abwickelt.
- Verbinden Sie Penny mit Ihrem bestehenden Kreditnehmerportal und Ihrem Auskunftssystem, damit sie Daten über die Systeme hinweg lesen und koordinieren kann, die Ihre Kredite ohnehin berühren.
- Konfigurieren Sie die Fragen und Dokumentenregeln, die Penny für Ihre Kreditprodukte nutzen soll, einschließlich dessen, was eine Rückfrage auslöst.
- Lassen Sie Penny Dokumente von Kreditnehmern per SMS, Sprache und E-Mail sammeln, und prüfen Sie dann die verdichteten Empfehlungen, die sie erstellt.
- Lassen Sie die Kreditberater die endgültige Empfehlung freigeben und halten Sie jede Entscheidung fest.
Produktinformationen
Ein kurzer Überblick über Preise, unterstützte Plattformen und die Leistung von Copperlane.
Am besten für
Die Nutzer, Aufgaben und Szenarien, für die dieses Tool am besten passt.
Nutzer
- Hypothekenkreditgeber
- Kreditberater
- Erstkäufer von Immobilien
Aufgaben
- Automatisierte Dokumentenprüfung
- Entwürfe für Erklärungen
- Analyse der Vorabgenehmigung
Szenarien
- Einen Anstieg des Antragsvolumens ohne mehr Personal bewältigen
- Fragen von Kreditnehmern außerhalb der Geschäftszeiten beantworten
- Eine unordentliche Akte bereinigen, bevor sie zur Risikoprüfung kommt
Wichtigste Funktionen
Penny, die KI-Assistentin für Kreditberater
Penny ist der Kern des ganzen Produkts. Sie liest Antragsunterlagen, stellt Kreditnehmern gezielte Fragen und erarbeitet Empfehlungen, auf die ein Kreditberater reagieren kann. Copperlane beschreibt sie als allgemeinen Problemlöser und nicht als starre Regelmaschine. Das ist wichtig. Echte Hypothekenakten passen selten in eine saubere Schablone.
Intelligente Dokumentenprüfung
Copperlane automatisiert die Prüfung komplexer Dokumente, darunter die Analyse der Vorabgenehmigung, die normalerweise auf einem Schreibtisch landet. Das Unternehmen sagt, sie verkürzt einen Vorgang, der einen Kreditberater bis zu vier Stunden kosten kann, auf Minuten. Ein großer Unterschied. Für einen Kreditgeber ist das die Lücke zwischen ein paar Akten am Tag und einem viel größeren Stapel.
Universelle Integration
Penny dockt an das bestehende Kreditnehmerportal und das Auskunftssystem eines Kreditgebers an und koordiniert Daten über die Systeme hinweg, die ein Kredit berührt, statt einen kompletten Austausch zu erzwingen. Das ist ein echter Vorteil. Etablierte Kreditgeber tragen Jahre an Tools mit sich, der Umstieg bedeutet also nicht, den ganzen Stack neu zu bauen.
Proaktive Problemerkennung
In der Antragsphase prüft Penny Kontoauszüge und findet Dinge, die ein Risikoprüfer markieren würde, etwa große Einzahlungen, die nicht zu typischen Einkommensmustern passen. Danach fragt sie den Kreditnehmer nach Klärung und kann ein regelkonformes Erklärungsschreiben erstellen, bevor die Akte die Risikoprüfung erreicht. Diese Probleme früh zu erkennen, verhindert die Überraschungen in letzter Minute.
Multichannel-Support für Kreditnehmer
Copperlane erreicht Kreditnehmer per Text, Sprache und E-Mail, rund um die Uhr, und fasst proaktiv nach, statt auf eine Antwort zu warten. Für Menschen, die mehrere Jobs jonglieren oder sich in unbekannten Systemen verlieren, nimmt das viel Angst davor, nicht zu wissen, was als Nächstes kommt. Stille ist hier der Feind.
Entscheidungen mit Mensch in der Schleife
Penny genehmigt nie einen Kredit. Sie automatisiert das interne Hin und Her und berät den Kreditberater, der die Kontrolle über die endgültige Empfehlung behält. Das ist Automatisierung der Kreditabwicklung mit eingebauter Bremse. Sie hält einen Menschen für jede Entscheidung verantwortlich, was in einer regulierten Branche mit hohen Einsätzen zählt.
Vor- und Nachteile
Vorteile
- Verkürzt die manuelle Dokumentenprüfung, die Stunden dauern kann, laut Copperlane auf Minuten.
- Arbeitet mit dem bestehenden Portal und Auskunftssystem eines Kreditgebers, statt einen kompletten Austausch zu verlangen.
- Erreicht Kreditnehmer per Text, Sprache und E-Mail zu jeder Stunde, mit proaktivem Nachfassen.
- Hält einen menschlichen Kreditberater bei jeder endgültigen Entscheidung am Ruder.
- Trifft einen echten Schmerzpunkt, denn die Hypothekenabwicklung bleibt auch im digitalen Zeitalter langsam und teuer.
Nachteile
- Es ist ein Geschäftsprodukt, einzelne Hauskäufer können es also nicht direkt nutzen.
- Die Preise werden nicht veröffentlicht, man muss also mit dem Vertrieb sprechen, bevor man die Kosten kennt.
- Die Plattform ist neu und erst Mitte 2026 gestartet, es gibt also wenig unabhängige Erfolgsbilanz zum Prüfen.
- Die Ergebnisse hängen von der Integration in Ihr bestehendes Auskunftssystem ab, was nicht jeder Kreditgeber sauber hinbekommt.
Häufige Fragen
Copperlane übernimmt den Dokumenten- und Koordinationsteil der Hypothekenabwicklung mit seinem KI-Agenten Penny. Sie sammelt die Dokumente des Kreditnehmers, prüft sie, markiert Probleme und übergibt eine verdichtete Empfehlung an einen Kreditberater.
Ähnliche Inhalte
Entdecke passende Tools, Skills und Artikel zu Copperlane.
Alternativen zu Copperlane

Knocket
Knocket (Tencent RTC team) · Produktivität · Business · ChatbotKnocket ist ein kostenloses Werkzeug für Live-Chat und Kontaktseite: Besucher schreiben über Ihre Website, Ihre App oder einen Link, und Sie antworten aus Telegram oder einem einzigen Posteingang.

shippedit.me
Krawlup · Marketing · Businessshippedit.me leitet inzwischen auf Krawlup um, eine Web-Plattform, die SEO, AEO und Ladezeit wöchentlich prüft und die Korrekturen per MCP an Coding-Agenten übergibt.

Ayven
Alknoma · Produktivität · BusinessAyven ist ein KI-Kontrollzentrum von Alknoma: Es macht aus einem einfach formulierten Ziel einen datierten Plan, verteilt die Aufgaben an Ihr Team und seine KI-Agenten und fragt nur dann nach Freigabe, wenn die Entscheidung bei Ihnen liegt.