
Copperlane
Copperlane · ビジネス
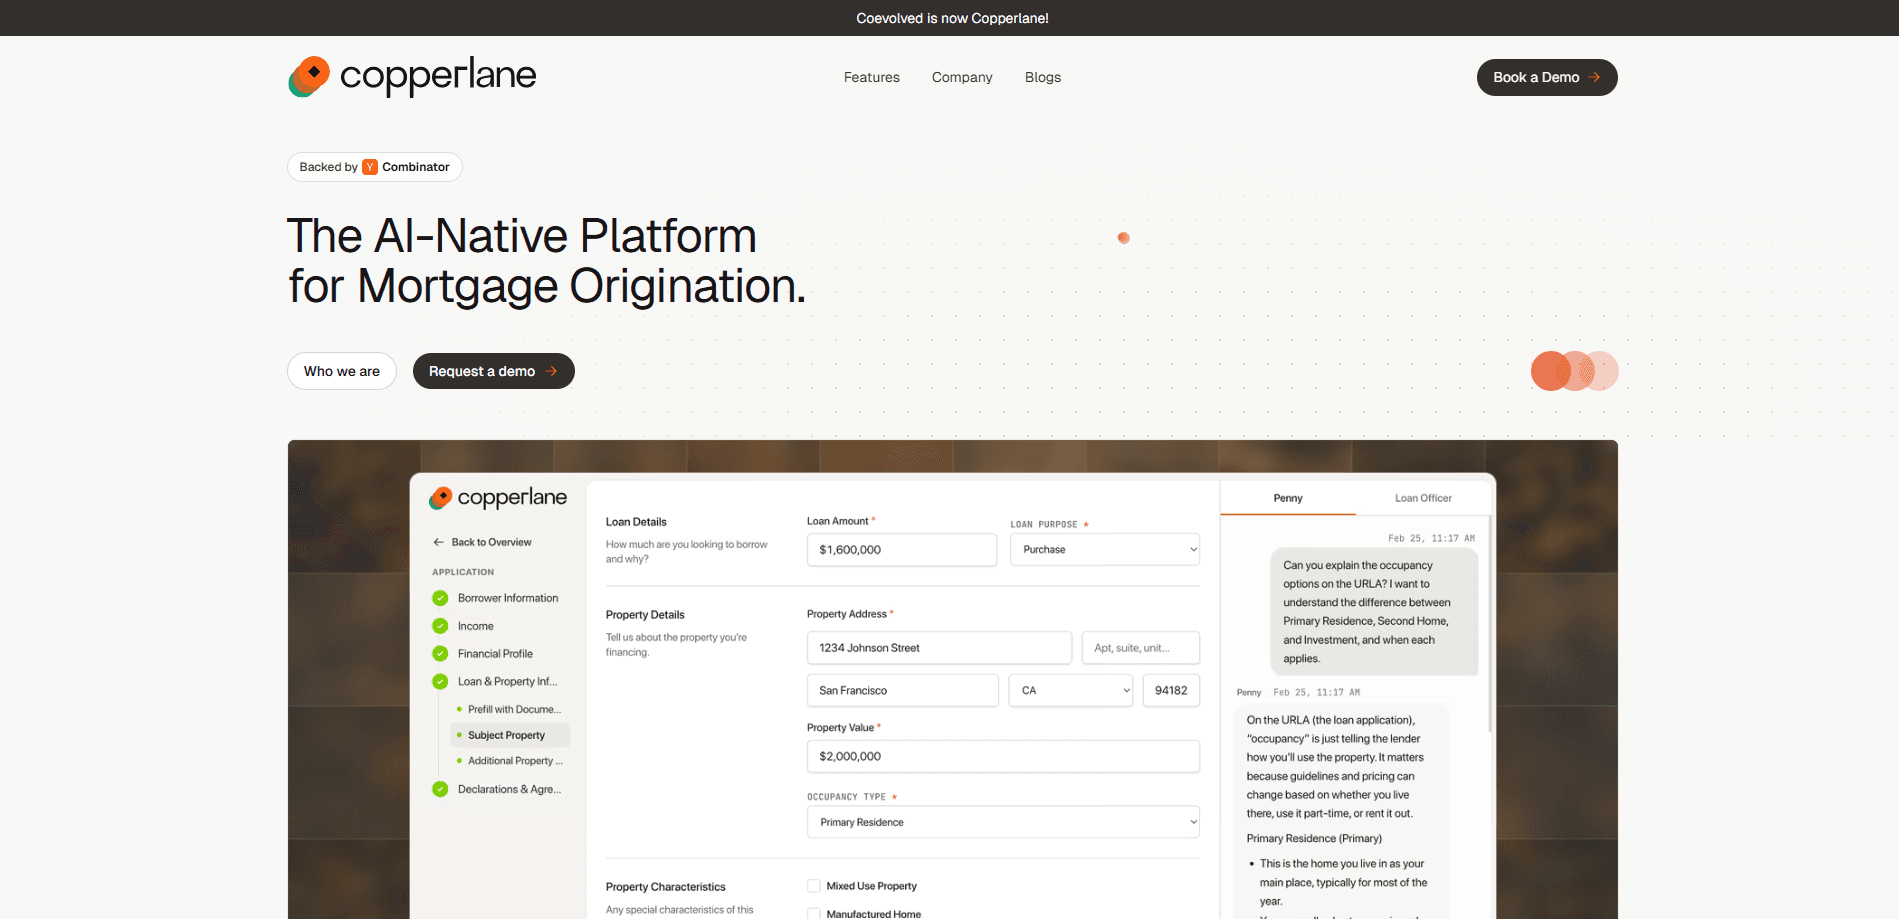
Copperlaneは、貸し手、ローン担当者、そして彼らが対応する借り手のために作られたAI住宅ローン組成プラットフォームだ。中核となる製品はPennyで、申請書類を読み、欠落や不自然な項目を見つけ、案件が与信審査に届く前に借り手へ適切な質問をするAIの住宅ローン担当者アシスタントである。このプラットフォームは借り手とローン担当者の間に立ち、散らばったメールや繰り返しの催促を、構造化された追跡可能な案件ファイルへと変える。
Copperlane について
Copperlaneとは何か
Copperlaneは、住宅ローン融資から手作業の負担を取り除こうとするソフトウェア企業だ。これは調整の問題である。住宅ローンの案件は、計算ではなく待ち時間で止まる。誰かが銀行の明細書を待ち、ローン担当者が署名を追いかけ、借り手は状況がどうなっているのか分からない。Copperlaneの答えがPennyであり、この往復を自動で処理する住宅ローン担当者アシスタントである。
このプラットフォームは、AI前提の書類ワークフローと、人間が要所で確認する設計を組み合わせている。Pennyはファイルを集め、複雑な書類を検証し、与信審査担当者が通常見つける問題に印を付けたうえで、要点を絞った提案を実際のローン担当者に渡す。最終判断を下すのはこの担当者だ。Copperlaneによれば、この確認工程によって4時間かかる手作業を数分に短縮できるという。
最大の制約は対象者にある。Copperlaneは貸し手と住宅ローンチームに売る製品であり、ローンを探す個人の住宅購入者向けではない。セルフでの登録はない。公開価格表もない。消費者向けアプリもない。一般の借り手はダウンロードして申請する、というわけにはいかない。
始め方
- Copperlaneチームにデモを申し込み、あなたの融資パイプラインが現在どのように受付と書類確認を処理しているかを伝える。
- Pennyを既存の借り手ポータルと記録システムに接続し、融資がすでに触れている各システム間でデータを読み取り、調整できるようにする。
- あなたのローン商品に対してPennyが使う質問と書類ルールを設定する。どの条件で確認依頼を出すかも含める。
- Pennyに、テキスト、音声、メールで借り手から書類を集めさせ、彼女が作る要点を絞った提案を確認する。
- ローン担当者に最終提案を承認させ、あらゆる判断を記録に残す。
AIツール情報
Copperlaneの料金、対応プラットフォーム、性能を簡単に確認できます。
こんな人におすすめ
このツールが最も力を発揮するユーザー、タスク、シーン。
ユーザー
- 住宅ローンの貸し手:手作業の書類集めを削り、人員を増やさずにより多くの融資を処理したいチーム。ただしPennyを既存のポータルに統合できることが条件になる。
- ローン担当者:自社がCopperlaneを導入したあと、催促メールを送るより借り手への助言に一日を使いたい専門職。
- 初めて住宅を買う人:Copperlaneを導入した貸し手と取引する借り手は、申請中により明確で速い回答を得られる。ただし自分でこのツールに登録することはできない。
タスク
- 書類の自動検証:Pennyは銀行の明細書や申請ファイルを精査し、大口または不自然な入金に印を付け、与信審査が始まる前に確認を求める。
- 説明文の草案作成:案件に説明書が必要なとき、Pennyは準拠した草案を生成し、借り手と担当者が白紙から始めずに済むようにする。
- 事前承認の分析:自動確認が、何時間もかかりうる手作業の工程を置き換え、担当者が案件をより速く進められるようにする。
シーン
- 人員を増やさずに申請件数の急増に対応する:パイプラインが混み合ってもPennyは動き続ける。
- 営業時間外に借り手の質問へ答える:テキスト、音声、メールのサポートにより、借り手は月曜まで待たされない。
- 与信審査に届く前に乱れた案件を整える:欠落書類を早く見つければ、決済を遅らせる往復を避けられる。
主な機能
Penny、AIローン担当者アシスタント
Pennyはこの製品の核心そのものだ。申請書類を読み、借り手に的を絞った質問をし、ローン担当者が行動に移せる提案を作る。Copperlaneは彼女を、硬直したルールエンジンではなく汎用的な推論者として売り込む。これは重要だ。実際の住宅ローン案件は、きれいなテンプレートに収まることはほとんどない。
インテリジェントな書類検証
Copperlaneは複雑な書類の確認を自動化する。通常は人の机に回ってくる事前承認の分析も含まれる。同社によれば、ローン担当者に最大4時間かかりうる工程を数分に圧縮するという。大きな違いだ。貸し手にとっては、1日に数件を確認するのか、はるかに大きな山をさばくのかの差になる。
ユニバーサルな統合
Pennyは貸し手が既に持つ借り手ポータルと記録システムにつながり、すべてを入れ替えることを強いる代わりに、融資が触れる各システム間でデータを調整する。これは実質的な利点だ。歴史のある貸し手は何年分ものツールを抱えているので、導入はスタックの作り直しを意味しない。
問題の先回り検知
申請段階で、Pennyは銀行の明細書を確認し、与信審査担当者が印を付けるような点を捉える。たとえば、典型的な収入パターンに合わない大口入金だ。そして借り手に確認を求め、案件が与信審査に届く前に準拠した説明書を生成できる。こうした問題を早く捉えることが、終盤の想定外を防ぐ。
マルチチャネルの借り手サポート
Copperlaneはテキスト、音声、メールで24時間いつでも借り手に届き、返信を待つのではなく主体的に追いかける。仕事を掛け持ちしていたり、慣れないシステムに戸惑っていたりする人にとって、次に何が起きるか分からない不安の多くを取り除く。ここでは沈黙が敵だ。
人間が要所で確認する判断
Pennyがローンを承認することはない。社内の往復を自動化し、ローン担当者に助言する。最終提案の主導権は担当者にある。これはブレーキを組み込んだ融資組成の自動化だ。あらゆる判断に人の責任を残す。規制が厳しく利害の大きい業界では、それが重要になる。
メリットとデメリット
メリット
- Copperlaneによれば、何時間もかかりうる手作業の書類確認を数分に短縮する。
- 全面的な入れ替えを求めず、貸し手が既に持つポータルと記録システムで動く。
- テキスト、音声、メールでいつでも借り手に届き、主体的に追いかける。
- すべての最終判断を人間のローン担当者が握る。
- 住宅ローン組成はデジタル時代でも遅く高コストなままで、そこは本物の痛点を突いている。
デメリット
- 企業向け製品なので、個人の住宅購入者は直接使えない。
- 料金が公開されておらず、コストを知る前に営業と話す必要がある。
- プラットフォームは新しく、2026年半ばの登場なので、参照できる独立した実績がほとんどない。
- 成果は既存の記録システムとの統合に左右され、どの貸し手もきれいにこなせるとは限らない。
よくある質問
Copperlaneは、AIエージェントPennyを使って住宅ローン組成の書類と調整の部分を担う。彼女は借り手の書類を集め、検証し、問題に印を付け、要点を絞った提案をローン担当者に渡す。
関連コンテンツ
Copperlaneに関連するツール、スキル、記事を探す。
Copperlaneの代替ツール

Knocket
Knocket (Tencent RTC team) · 生産性向上 · ビジネス · チャットボットKnocketは無料のライブチャット兼コンタクトページだ。訪問者はウェブサイト、アプリ、共有リンクから書き込み、こちらはTelegramか一つの受信トレイから返信する。

shippedit.me
Krawlup · マーケティング · ビジネスshippedit.me は現在 Krawlup へ転送される。SEO、AEO、表示速度を毎週監査し、修正内容を MCP 経由で AI コーディングエージェントに渡すウェブプラットフォームだ。

Ayven
Alknoma · 生産性向上 · ビジネスAyvenはAlknomaのAIコントロールセンターだ。普通の言葉で伝えた目標を日付入りの計画に変え、チームのメンバーとAIエージェントに仕事を割り振り、判断が自分の領分であるときだけ承認を求める。