
Copperlane
Copperlane · Negócios
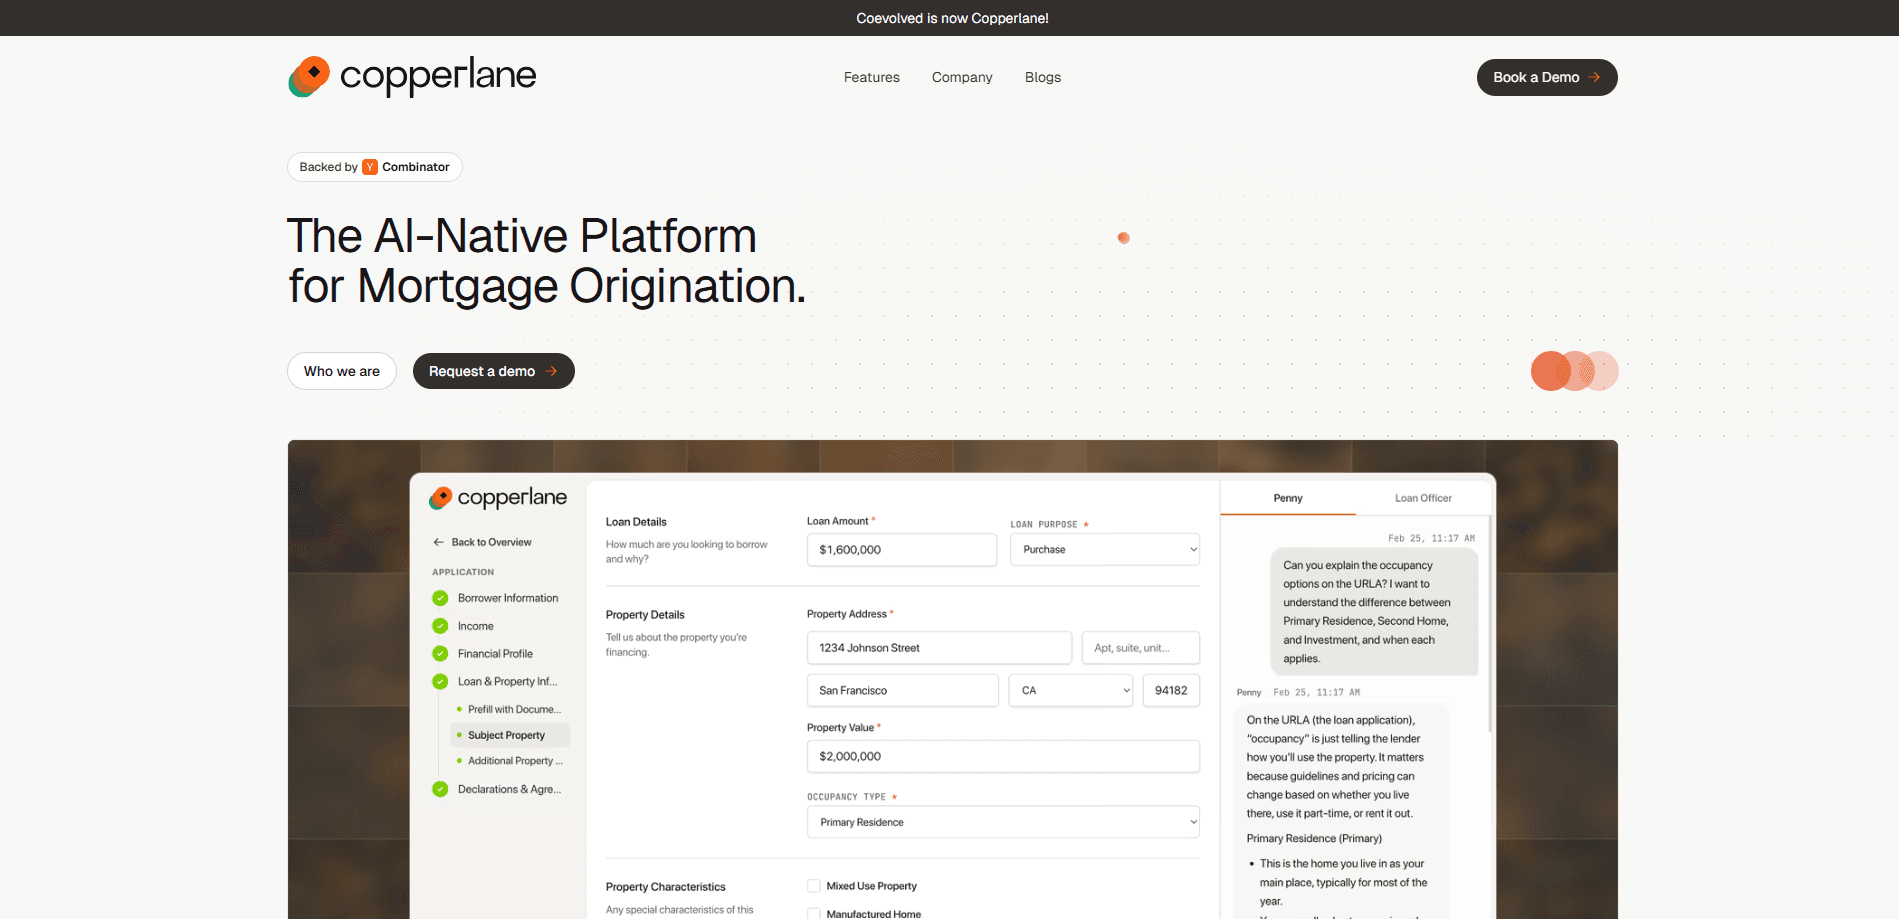
O Copperlane é uma plataforma de originação de hipotecas com IA criada para credores, oficiais de crédito e os tomadores que eles atendem. Seu produto central é a Penny, uma assistente de IA para oficiais de crédito imobiliário que lê os documentos da proposta, identifica itens ausentes ou incomuns e faz as perguntas certas ao tomador antes que o processo chegue à análise de risco. A plataforma fica entre o tomador e o oficial de crédito, transformando e-mails dispersos e cobranças repetidas em um processo estruturado e rastreável.
Sobre Copperlane
O que é o Copperlane
O Copperlane é uma empresa de software que tenta tirar o trabalho manual do crédito imobiliário. É um problema de coordenação. A maior parte de um processo de hipoteca fica travada na espera, não na matemática: alguém aguarda um extrato bancário, um oficial de crédito corre atrás de uma assinatura e o tomador não faz ideia de onde as coisas estão. A resposta do Copperlane é a Penny, uma assistente para oficiais de crédito imobiliário que cuida dessa troca de forma automática.
A plataforma combina um fluxo de documentos nativo de IA com um desenho em que uma pessoa supervisiona cada etapa. A Penny coleta arquivos, verifica documentos complexos e sinaliza problemas que um analista de risco normalmente notaria; depois entrega uma recomendação enxuta a um oficial de crédito de verdade, que toma a decisão final. Segundo o Copperlane, essa etapa de revisão pode reduzir um processo manual de quatro horas para minutos.
A maior limitação é para quem ela serve. O Copperlane vende para credores e equipes de crédito imobiliário, não para compradores de imóvel que procuram um financiamento por conta própria. Sem cadastro autoatendido. Sem lista de preços pública. Sem app para o consumidor. Um tomador comum não pode simplesmente baixá-la e solicitar.
Como começar
- Agende uma demonstração com a equipe do Copperlane e descreva como o seu fluxo de crédito lida hoje com a entrada e a revisão de documentos.
- Conecte a Penny ao seu portal de tomadores e ao seu sistema de registro atuais para que ela possa ler e coordenar dados entre os sistemas que os seus créditos já usam.
- Configure as perguntas e as regras de documentos que a Penny deve aplicar aos seus produtos de crédito, inclusive o que dispara um pedido de esclarecimento.
- Deixe a Penny coletar documentos dos tomadores por mensagem de texto, voz e e-mail, e depois revise as recomendações enxutas que ela produz.
- Faça os oficiais de crédito aprovarem a recomendação final e mantenha cada decisão registrada.
Informações do produto
Uma visão rápida dos preços, das plataformas compatíveis e do desempenho de Copperlane.
Ideal para
Os usuários, tarefas e cenários em que esta ferramenta se encaixa melhor.
Usuários
- Credores imobiliários
- Oficiais de crédito
- Compradores de primeiro imóvel
Tarefas
- Verificação automatizada de documentos
- Redação de justificativas
- Análise de pré-aprovação
Cenários
- Lidar com um pico de solicitações sem aumentar o quadro
- Responder a dúvidas dos tomadores fora do horário comercial
- Limpar um processo bagunçado antes que ele chegue à análise de risco
Principais recursos
Penny, a assistente de IA para oficiais de crédito
A Penny é a razão de ser de todo o produto. Ela lê os documentos da proposta, faz perguntas direcionadas aos tomadores e produz recomendações sobre as quais um oficial de crédito pode agir. O Copperlane a apresenta como um raciocinador geral, não como um motor rígido de regras. Isso importa. Processos de hipoteca reais raramente cabem em um modelo limpo.
Verificação inteligente de documentos
O Copperlane automatiza a revisão de documentos complexos, incluindo a análise de pré-aprovação que normalmente cai na mesa de uma pessoa. A empresa afirma que comprime em minutos um processo que pode levar um oficial de crédito até quatro horas. Uma diferença enorme. Para um credor, aí está a distância entre revisar um punhado de processos por dia e uma pilha muito maior.
Integração universal
A Penny se conecta ao portal de tomadores e ao sistema de registro que o credor já tem, coordenando dados entre os sistemas que um crédito usa em vez de exigir a substituição de tudo. É um ponto a favor de verdade. Credores consolidados carregam anos de ferramentas, então adotar a plataforma não significa reconstruir a estrutura.
Detecção proativa de problemas
Na fase de solicitação, a Penny revisa extratos bancários e pega coisas que um analista de risco marcaria, como depósitos grandes que não combinam com padrões típicos de renda. Em seguida, ela pede esclarecimentos ao tomador e pode gerar uma carta de explicação em conformidade antes que o processo chegue à análise de risco. Identificar esses problemas cedo é o que evita as surpresas de última hora.
Suporte multicanal ao tomador
O Copperlane chega aos tomadores por texto, voz e e-mail, a qualquer hora, e faz o acompanhamento de forma proativa em vez de esperar uma resposta. Para quem equilibra vários trabalhos ou se perde em sistemas que não conhece, isso elimina boa parte da ansiedade de não saber o que vem a seguir. O silêncio é o inimigo aqui.
Decisões com supervisão humana
A Penny nunca aprova um crédito. Ela automatiza a troca interna de mensagens e orienta o oficial de crédito, que mantém o controle da recomendação final. É automação de originação de crédito com um freio embutido. Mantém uma pessoa responsável por cada decisão, o que importa em um setor regulado e de alto risco.
Prós e contras
Prós
- Reduz a revisão manual de documentos, que pode levar horas, para minutos, segundo o Copperlane.
- Funciona com o portal e o sistema de registro que o credor já tem, em vez de exigir uma substituição total.
- Chega aos tomadores por texto, voz e e-mail a qualquer hora, com acompanhamento proativo.
- Mantém um oficial de crédito humano no comando de cada decisão final.
- Mira uma dor real, porque a originação de hipotecas continua lenta e cara mesmo na era digital.
Contras
- É um produto empresarial, então compradores de imóvel individuais não podem usá-lo diretamente.
- O preço não é publicado, o que obriga a falar com o time de vendas antes de saber o custo.
- A plataforma é nova: foi lançada em meados de 2026, então há poucos antecedentes independentes para consultar.
- Os resultados dependem da integração com o seu sistema de registro atual, algo que nem todo credor consegue fazer sem atrito.
Perguntas frequentes
O Copperlane cuida da parte documental e de coordenação da originação de hipotecas com sua agente de IA, a Penny. Ela coleta os documentos do tomador, verifica-os, sinaliza problemas e entrega uma recomendação enxuta a um oficial de crédito.
Conteúdo relacionado
Explore ferramentas, skills e artigos relacionados a Copperlane.
Alternativas a Copperlane

Knocket
Knocket (Tencent RTC team) · Produtividade · Negócios · ChatbotO Knocket é uma ferramenta gratuita de chat ao vivo e página de contato: o visitante escreve pelo site, pelo app ou por um link, e você responde pelo Telegram ou por uma única caixa de entrada.

shippedit.me
Krawlup · Marketing · NegóciosO shippedit.me agora redireciona para o Krawlup, uma plataforma web que audita SEO, AEO e velocidade toda semana e entrega as correções a agentes de código via MCP.

Ayven
Alknoma · Produtividade · NegóciosAyven é uma central de controle de IA da Alknoma: transforma um objetivo escrito em linguagem comum num plano com datas, distribui as tarefas entre o time e os agentes de IA e pede sua aprovação só quando a decisão cabe a você.